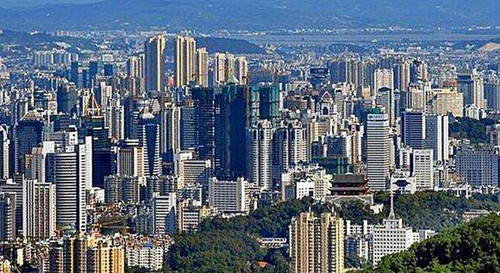
深圳房地产市场一直处于全国关注的焦点。为遏制投机炒作、保障刚需群体合法权益,深圳对新房项目的调控力度持续加大,其核心手段之一便是严格审查购房者的资格,同时规范房地产开发经营行为,从供需两端共同发力,维护市场平稳健康发展。
在购房资格端,深圳构建了多维度、高标准的审查体系。户籍与社保/个税年限双重门槛成为硬性约束。深户居民家庭、成年单身人士(含离异)须在本市落户满三年,且能提供购房之日前在本市连续缴纳三十六个月及以上的个人所得税或社会保险证明,方可购买商品住房。非深户则需连续缴纳五年及以上社保或个税,且仅限购买一套。这一设计有效将短期投机需求挡在门外。
婚姻与离异状态成为审查重点。申请人与他人共同购买商品住房的,应确定其中一人为申请人,其他人为共同申请人。若申请人或其配偶、未成年子女在本市拥有住房,则不符合购买条件。对于离异人士,任何一方自离异之日起三年内购买商品住房的,其拥有住房套数按离异前家庭总套数计算,由此堵住了通过“假离婚”获取购房资格的漏洞。
资金来源与贷款记录同样被纳入穿透式审查。银行及审核部门会严格核实首付款来源是否为自有资金,严禁经营贷、消费贷等信贷资金违规流入楼市;同时追溯购房人及其配偶在全国范围内的住房贷款记录,执行差异化的首付比例与贷款利率。一旦发现违规,将面临不予登记、取消购房资格乃至纳入诚信黑名单的惩处。
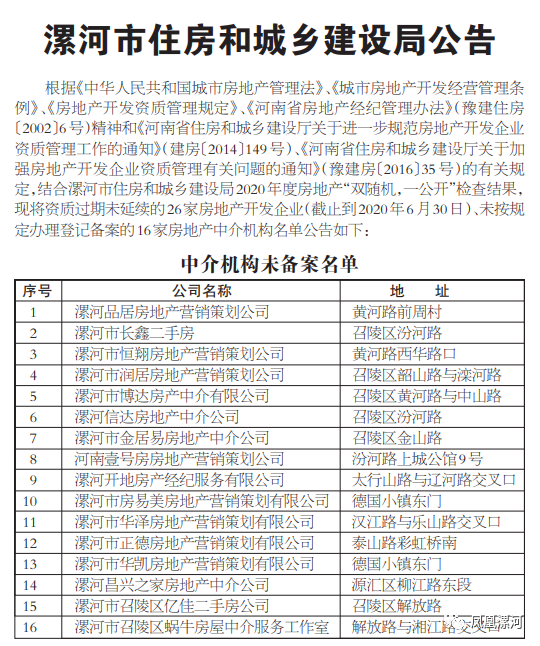
除此之外,房地产开发经营行为也被置于严密监管之下。深圳要求房企在取得预售许可后,必须在规定时间内一次性公开全部房源,明码标价,不得捂盘惜售或分拆预售;同时严禁以“喝茶费”“更名费”等名义变相涨价。对于协助购房者伪造资格材料的开发企业、中介机构,将依法停业整顿、公开曝光。
这一系列举措形成了从购房资格审查到开发销售全链条的管控闭环,体现出深圳落实“房住不炒”定位的决心。短期内,楼市热度有所降温,投机行为得到抑制;长远看,则有助于引导市场回归居住属性,促使房地产行业向更加规范、透明、健康的方向转型。政策的持续优化也需兼顾改善型需求与市场活力,在严控风险的为合理住房消费留出应有空间。